Domain stromverteilerkasten.de kaufen?
Wir ziehen mit dem Projekt
stromverteilerkasten.de um.
Sind Sie am Kauf der Domain
stromverteilerkasten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stromverteilerkasten.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
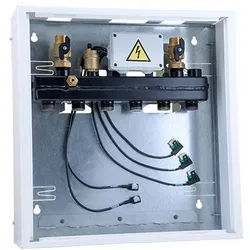
Barberi vormontierter Bausatz, bestehend aus Kasten, Verteiler mit hydraulischer Weiche (kann deaktiviert werden). Vorverdrahteter Elektrokasten für dBarberi vormontierter Bausatz, bestehend aus Kasten, Verteiler mit hydraulischer Weiche (kann deaktiviert werden). Vorverdrahteter Elektrokasten für d374,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
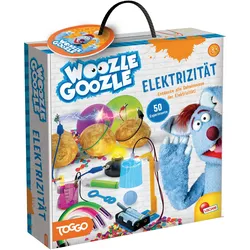
Lisciani DE89352WG - Woozle Goozle ElektrizitätLisciani Woozle Goozle Elektrizität Erlebe die faszinierende Welt der Elektrizität mit dem Woozle Goozle Elektrizität Experimentierkasten! Dieses Set zeigt dir auf spielerische Weise, wie elektrische Aufladung funktioniert und was Glühlampen zum Leuchten bringt. Besonders cool: Neben dem umfangreich...16,78 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **

Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
Ist die Sicherung im Stromverteilerkasten kaputt?
Es ist möglich, dass die Sicherung im Stromverteilerkasten defekt ist, wenn es zu einem Stromausfall gekommen ist. Es wäre ratsam, einen Elektriker zu kontaktieren, um die Sicherung zu überprüfen und gegebenenfalls auszutauschen. Es ist wichtig, dass dies von einem Fachmann durchgeführt wird, um mögliche Gefahren zu vermeiden. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Votronic Minus-Verteiler 12 Stromkreise 12/24V 96A – Masse-Verteilung WohnmobilVotronic Minus-Distributor für 12 separate Stromkreise mit einer Gesamtstrom-Belastbarkeit von max. 96 A, geeignet für 12/24 V Systeme. Empfohlen zur Masse-Verteilung bei isolierenden Fahrzeugaufbauten oder unsicheren Masseverhältnissen in Wohnmobilen und Caravans. Die Minus-Zuleitung wird an einem massiven Schraubblock für Kabelquerschnitte bis 16 mm2 angeschlossen, während ein zweiter Schraubblock der Durchgangsverteilung dient. Für die Verbraucher stehen 4 Klemmen für Kabel bis 6 mm2 (max. 32 A) und 8 Klemmen für Kabel bis 4 mm2 (max. 20 A) zur Verfügung. Das leichte Bauteil mit 195 g Gewicht ermöglicht eine saubere und sichere Installation der Masseverteilung im Fahrzeug.50,70 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Ähnliche Suchbegriffe für Anfangsbestände
-
Barberi vormontierter Bausatz, bestehend aus Kasten, Verteiler mit hydraulischer Weiche (kann deaktiviert werden). Vorverdrahteter Elektrokasten für dBarberi vormontierter Bausatz, bestehend aus Kasten, Verteiler mit hydraulischer Weiche (kann deaktiviert werden). Vorverdrahteter Elektrokasten für d374,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lisciani DE89352WG - Woozle Goozle ElektrizitätLisciani Woozle Goozle Elektrizität Erlebe die faszinierende Welt der Elektrizität mit dem Woozle Goozle Elektrizität Experimentierkasten! Dieses Set zeigt dir auf spielerische Weise, wie elektrische Aufladung funktioniert und was Glühlampen zum Leuchten bringt. Besonders cool: Neben dem umfangreich...16,78 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Schmid, Christoph: Heizung/Lüftung/ElektrizitätHeizung/Lüftung/Elektrizität , Der Band vermittelt in leicht verständlicher Weise eine Übersicht über die Energietechnik im Gebäude: Heizung, Lüftung und Elektrizität. Er behandelt das gesamte Spektrum der Wärmeerzeugungssysteme, von den Feuerungen bis zur Solaranlage, die Verfahren der Wärmeverteilung und -abgabe sowie der Lüftungs-, Kälte- und Klimatechnik. Die energetisch immer bedeutsamere Warmwasserversorgung wird untersucht. Der Einsatz der elektrischen Energie, der Lichttechnik und der Gebäudeautomation wird ebenfalls erörtert. Neben den technischen Installationen werden die zugrunde liegenden physikalisch-chemischen Vorgänge besprochen. Es kommen die Faktoren zur Sprache, die zur Behaglichkeit beitragen und den Energieverbrauch beeinflussen. Die Autoren geben Hinweise zur Wahl eines gebäude- und benutzerangepassten Gebäudetechniksystems sowie zu dessen Dimensionierung. Der Inhalt macht die Vorgänge verständlich, die in Anlagen im Normal- und im Störfall ablaufen. So liefert er die Grundlagen für ein kritisches Beurteilen von Anlagekonzepten in technischer, betrieblicher und ökologischer Hinsicht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage 2020, Erscheinungsjahr: 20200820, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Schmid, Christoph~Baumgartner, Thomas~Bucher, Christof~Nipkow, Jürg~Vogt, Christian~Willers, Jobst, Edition: REV, Auflage: 20006, Auflage/Ausgabe: 6. Auflage 2020, Seitenzahl/Blattzahl: 205, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Behaglichkeit; Elektroinstallation; Energie; Fotovoltaik; Gebäudeautomation; Gebäudetechnik; Haustechnik; Klimatechnik; Kältetechnik; Lichttechnik; Lüftungssysteme; Nachhaltigkeit; Sanitärtechnik; Solaranlagen; Warmwasserversorgung; Wärmeabgabe; Wärmeerzeugung; Wärmeverteilung, Fachschema: Energietechnik~Energieversorgung~Gebäudetechnik~Klimatechnik - Klimatisierung, Fachkategorie: Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 200, Höhe: 16, Gewicht: 711, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veit, Jörg: WissensFächer - ElektroinstallationWissensFächer - Elektroinstallation , Aktuelles Fachwissen, einfach erklärt und jederzeit zur Hand - das sind unsere WissensFächer. Der beliebte Fächer zum Thema "Elektroinstallation" wurde für die 6. Auflage überarbeitet und erweitert. Ein besonderes Highlight sind die neu hinzugekommenen Installations- und Schaltpläne. Durch die praxisnahe und innovative Darstellung der Schaltungen sind diese besonders verständlich und gut nachvollziehbar. Weitere Themen sind: ¿ Sicherheit in elektrischen Anlagen, ¿ Schutzmaßnahmen, ¿ Auslegung von elektrischen Anlagen, ¿ Installationstechnik gemäß DIN und VDE, ¿ Prüfen elektrischer Anlagen nach VDE 0100 Teil 600, ¿ Geräteüberprüfung nach VDE 0701/0702, ¿ Ausrüstung von Zählerplätzen, ¿ Überspannungsschutz und ¿ Brandschutzschalter. Durch sein praktisches Format ist der Fächer jederzeit griffbereit. Er eignet sich damit hervorragend, um schnell etwas nachzuschauen, was man für eine Berechnung, Zeichnung o.ä. benötigt. Zudem ist er als Basiswissen die ideale Unterstützung für jede interne und externe Schulung. , Isolierband > Elektrische Kabel, Leitungen & Zubehör , Auflage: 6. Auflage 2024, Erscheinungsjahr: 20241219, Titel der Reihe: de-WissensFächer##, Autoren: Veit, Jörg, Auflage: 24006, Auflage/Ausgabe: 6. Auflage 2024, Seitenzahl/Blattzahl: 90, Keyword: DIN EN 60529; Elektroinstallation; Erdungswiderstand; Fehlerschutz; Geräteprüfung; IT-System; Isolationswiderstand; Leiterquerschnitt; RCD; Schutzklasse; Schutzmaßnahmen; TT-System; VDE 0470-1; Veit; WissensFächer; Zusatzschutz; Zählerplätze, Fachschema: Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Warengruppe: NB/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Sender’s product category: NONBO, Länge: 60, Breite: 150, Höhe: 19, Gewicht: 164, Produktform: Gebunden, Genre: Spiele, PBS,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Ist die Sicherung im Stromverteilerkasten kaputt?
Es ist möglich, dass die Sicherung im Stromverteilerkasten defekt ist, wenn es zu einem Stromausfall gekommen ist. Es wäre ratsam, einen Elektriker zu kontaktieren, um die Sicherung zu überprüfen und gegebenenfalls auszutauschen. Es ist wichtig, dass dies von einem Fachmann durchgeführt wird, um mögliche Gefahren zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.